制度の基本を初心者向けに整理
「iDeCoって結局なに?」
「NISAより難しそう…」
そう感じている人は多いと思います。
実際、iDeCoはNISAよりも制度が複雑です。
理由はシンプルで、iDeCoは投資制度ではなく年金制度の一部だからです。
まず一番大事なポイントから整理しましょう。
iDeCoもNISAと同じく「投資商品」ではなく、投資を入れる箱(制度)です。
ただしNISAと違い、iDeCoは
老後資金を作るための専用の箱
という位置づけになっています。
iDeCoとは何か
iDeCo(個人型確定拠出年金)は、
自分で積み立てて、自分で運用する私的年金制度
です。
仕組みはシンプルです。
毎月お金を積み立て
↓
投資信託などで運用
↓
60歳以降に受け取る
つまり
「自分で作る年金」
です。
iDeCoは年金制度の3階部分
日本の年金制度はよく
3階建てと言われます。
1階 国民年金
2階 厚生年金
3階 企業年金・iDeCo
iDeCoはこの
3階部分の年金制度にあたります。
そのため
- 原則60歳まで引き出せない
- 税制優遇が大きい
という特徴があります。
iDeCoの最大メリット|税制優遇
iDeCoには次の3つの税制メリットがあります。
① 掛金が所得控除
② 運用益が非課税
③ 受取時も税制優遇
このうち特に大きいのが
①掛金の所得控除
です。
つまり
積み立てた瞬間に税金が安くなる
という仕組みです。
節税効果のイメージ(年収500万円)
例えば
- 年収500万円
- 月2万円積立
- 税率約20%
とすると
年間積立
24万円
節税額
約4.8万円
これを20年続けると
約96万円
税金が軽減される計算になります。
iDeCoの特徴は、
節税メリットが先に確定する
ことです。
さらに、この節税で浮いたお金を
NISAなどで再投資すれば
節税+複利運用
という効果も期待できます。
また、掛金は所得控除になるため
住民税も下がります。
保育料(特に0〜2歳クラス)は
住民税額をもとに決まる自治体が多いため、
iDeCoの利用によって
保育料などの負担が軽くなる可能性
もあります。
iDeCoはいつ始まったのか
iDeCoの歴史も簡単に整理しておきます。
2001年
確定拠出年金制度スタート
2002年
iDeCo開始
ただし当初は
- 自営業
- 企業年金がない会社員
しか加入できませんでした。
加入対象は徐々に拡大
制度は徐々に拡大してきました。
2017年
公務員・専業主婦も加入可能
2022年
加入年齢拡大
60歳 → 65歳未満
現在では多くの人が利用できる制度になっています。
企業型DCとの違い
よく混乱するのが
企業型DC(企業型確定拠出年金)
です。
違いはシンプルです。
企業型DC
→ 会社が掛金を出す
iDeCo
→ 自分で掛金を出す
制度改正により現在は
企業型DC+iDeCo併用
も可能になっています。
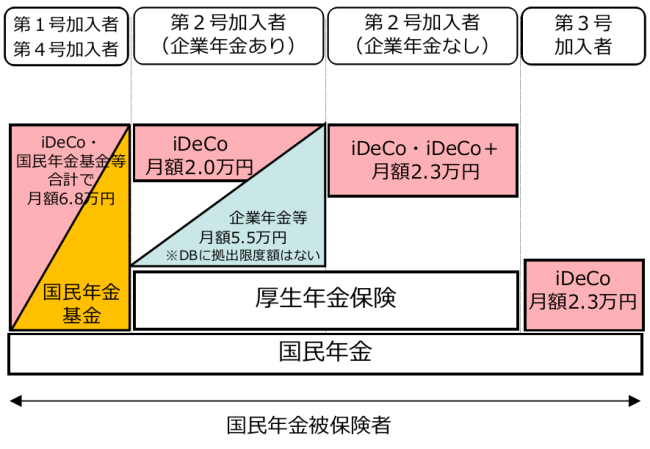
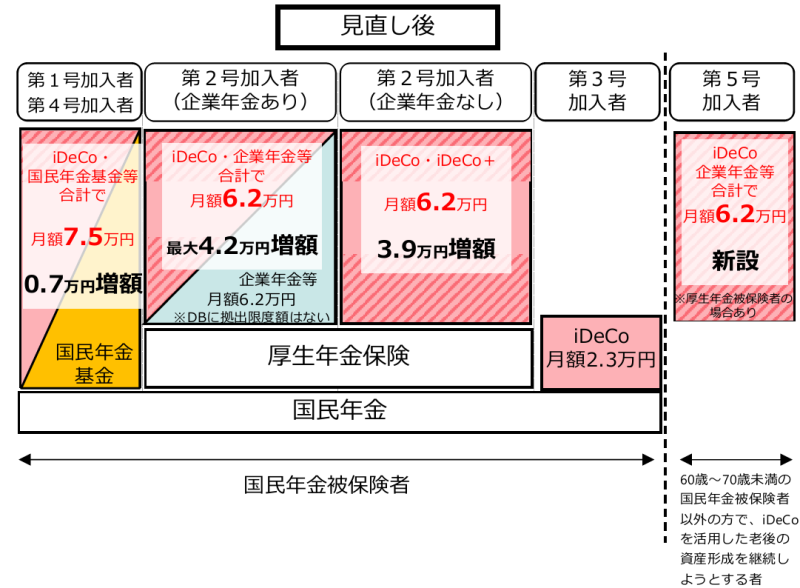
iDeCoの掛金上限
iDeCoの掛金上限は
職業や企業年金の有無によって異なります。
制度が少し複雑なので、
厚生労働省の図が分かりやすいです。
<iDeCoの拠出限度額の引き上げ後のイメージ>
出典:厚生労働省
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
掛金はいつでも変更できるわけではない
iDeCoの掛金は
いつでも自由に変更できるわけではありません。
変更できるのは
年1回
と決められています。
この「1年」とは暦年ではなく
毎年12月分の掛金〜翌年11月分
の期間です。
例えば
2026年3月に掛金変更
→ 次に変更できるのは
2026年12月以降
となります。
掛金変更の手続き
掛金を変更する場合は
加入者掛金額変更届
という書類を提出します。
ネット証券の場合は、WEB上で手続きできるので便利です。
提出後は、
金融機関
↓
国民年金基金連合会
の手続きが行われるため
反映まで約1.5〜2.5ヶ月
かかるのが一般的です。
掛金を止めることもできる
iDeCoは掛金を停止することも可能です。
この場合
運用指図者
という状態になります。
つまり
積立は止める
↓
運用だけ続ける
という形です。
ただし注意点があります。
口座管理手数料は引き続きかかる
点です。
ネット証券は口座管理手数料が無料のことが多いですが、
国民年金基金連合会に支払う手数料は必ず発生します。
再開時にも手数料がかかる
掛金を停止したあとに再開する場合、
国民年金基金連合会への手数料
が発生します。
そのため
短期間で停止と再開を繰り返すと
コスト負担が増える点には注意が必要です。
iDeCoの受け取り方
iDeCoは
3つの受け取り方法があります。
① 一時金
② 年金
③ 併用
税制はそれぞれ異なります。
一時金
→ 退職所得控除
年金
→ 公的年金控除
出口税制は変化している
iDeCoの受取時の税制は
制度改正によって少しずつ変化しています。
例えば
- 退職金との控除調整
- 控除の扱いの見直し
などが議論されています。
そのため
iDeCoの出口税制は
将来変更される可能性もある
という点も理解しておく必要があります。
まとめ
iDeCoを一言で言うと
税制優遇の大きい老後専用の資産形成制度
です。
NISAと共通するのは
投資を入れる箱
ということ。
ただし
NISA
→ 自由に使える資産形成
iDeCo
→ 老後専用
という大きな違いがあります。
次の記事では
NISA vs iDeCo|2つの制度の違い
を整理していきます。
コメント